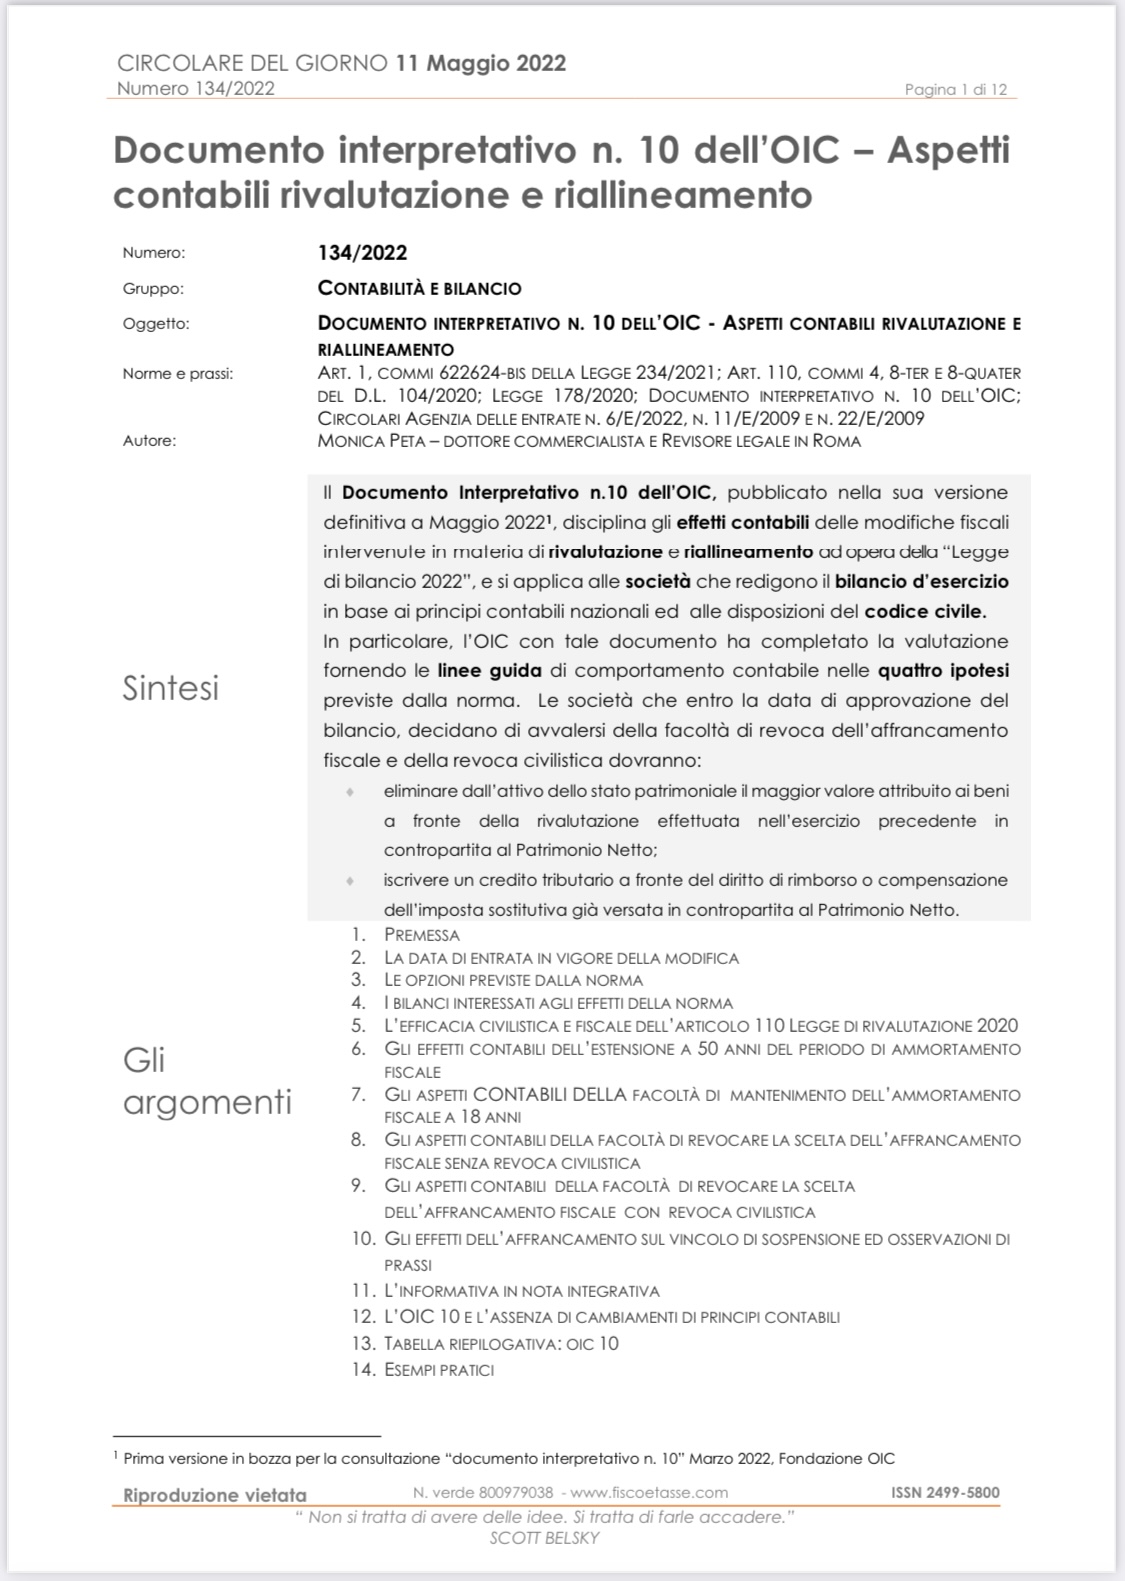
Il Documento Interpretativo OIC n.10, pubblicato nella sua versione definitiva a Maggio 2022 disciplina gli effetti contabili delle modifiche fiscali intervenute in materia di rivalutazione e riallineamento ad opera della si applica alle società che redigono il bilancio d’esercizio in base ai principi contabili nazionali ed alle disposizioni del codice civile. In particolare, l’OIC con tale



Commenti recenti